Aandelen of obligaties?
De drie belangrijkste macro-economische indicatoren zijn inflatie, inflatie en inflatie.
In de eerste plaats omdat inflatie de koopkracht van niet-inflatiebestendige activa vernietigt. De belangrijkste slachtoffers zijn schuldeisers en eigenaars van cash. Zonder krediet of cash is geen noemenswaardige economische activiteit mogelijk. Te hoge inflatie vormt dus een systeemrisico.
In de tweede plaats omwille van de impact op de rente. Er bestaat slechts één manier om de inflatie te beteugelen en dat is via een restrictiever rentebeleid door de centrale bank. Op zijn beurt beïnvloedt de rentestand de waarde van alle financiële activa.
De slagzin aan het begin van dit artikel klinkt demagogisch, maar is -in al zijn bondigheid- terecht.
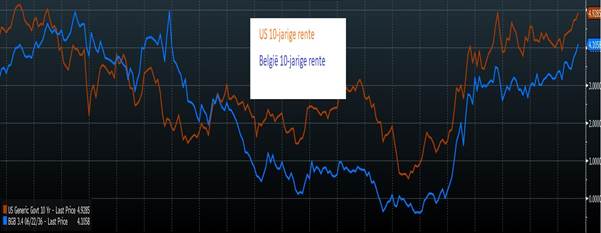
Niveau 10-jarige overheidsrente op hoogste punt sinds 20 jaar
De beleidsrente van de centrale bank is een kortetermijnrente die de centrale bank vastlegt om de hoeveelheid cash en krediet binnen het commercieel bancair systeem te beïnvloeden. De centrale banken in de USA en de Eurozone evalueren deze beleidsrente om de 5 à 6 weken.
De 10-jaarsrente of lange termijnrente daarentegen, wordt niet rechtstreeks door de centrale banken bepaald. Deze is een marktgegeven en wordt beïnvloed door:
- het niveau van de beleidsrente op korte termijn
- verwachtingen over inflatie
- vraag en aanbod naar langetermijn krediet
- risicopremie.
We stellen nu vast dat die 10-jarige overheidsrente op het hoogste punt sinds 20 jaar staat. Dat is voor beleggers een teken aan de wand. Deze situatie is het gevolg van alle 4 bovenstaande redenen waarvan de beleidsrente en de gestegen vraag naar lange termijnkrediet van zowel overheid als ondernemingen, de belangrijkste zijn.
Grafiek 1: US 10-jarige rente en Eurozone 10-jarige rente 2006-heden
Bron: Bloomberg
Sinds lang was de afweging tussen een risicovrije obligatie op lange termijn en een aandelenbelegging een koud kunstje in het voordeel van aandelen. Maar aan 5% risicovrij op 10 jaar rijst een dilemma versus een gemiddeld aandelenrendement van +/- 8 à 9% op de Amerikaanse beurs gedurende de laatste 126 jaar.
Onze klanten hebben dit ook opgemerkt en we krijgen dus terecht de vraag of winstnemingen op de aandelenbeleggingen niet aangewezen zijn?
Wall of worries
Een aandelenbelegger beklimt onafgebroken een wall of worries. Op zijn parcours stapelen zich almaar nieuwe hindernissen op. Deze kunnen van exogene aard zijn (Covid, Oekraïne, tarieven, Brexit, …) of endogene aard (kredietcrisis, inflatie, rente …). De eerste soort is volkomen onvoorspelbaar en over de tweede soort worden dagelijks terabytes aan analyses gepubliceerd, wat de indruk wekt dat ze iets beter voorspelbaar zijn. Hoewel de kwaliteit van de inzichten verbetert, blijven ook de twijfels van endogene aard groot. En misschien dat op heel korte termijn accurate voorspellingen kunnen gemaakt worden maar voorbij een horizon van zes maanden, slaat gerede twijfel toe.
We mogen er wel van uitgaan dat alle beschikbare informatie in de markt verwerkt is.
Dus de aandelenmarkt in zijn geheel ziet vandaag géén dilemma tussen een historisch hoge aandelenbeurs en een overheidsrente die het hoogste punt sinds 20 jaar bereikt. En dat komt omdat de waardering van de aandelenbeurzen stevig is afgenomen.
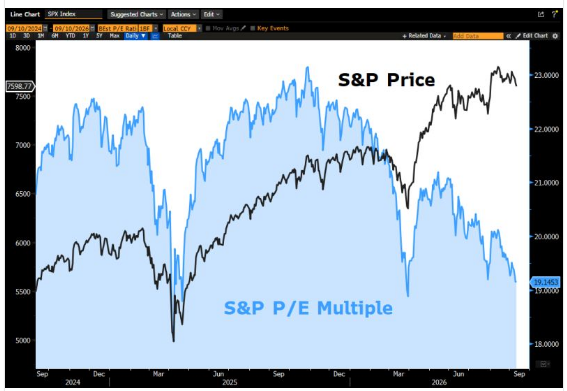
Grafiek 2 en 3 illustreren dit. Grafiek 2 kijkt specifiek naar het prijsniveau van de S&P 500 en de K/W van de index. Ook al is het prijsniveau van de S&P 500 sinds begin 2026 toegenomen met meer dan 10%, de K/W is zelfs afgenomen met 10%. En dit op basis van beter dan verwachte resultaten in de eerste jaarhelft die gevolgd worden door voorzichtige verwachtingen. De prijs volgt dus niet ten volle de toename in winst en verwachte winst. Er is dus reeds voorzichtigheid ingebouwd vanuit de markt zelf.
Grafiek 2: Evolutie S&P 500 en K/W 2024-heden
Bron: Bloomberg
De beurs waardeert de huidige winstprestatie op een K/W van 19, hetzelfde niveau als opLiberation Day in april 2025. Toegegeven, op Liberation Day was de markt van mening dat de winsten fel zouden dalen, dus de vergelijking tussen toen en nu is niet 1 op 1 te maken. De verwachting van een toekomstige winstdaling leeft vandaag veel minder omwille van de economische groei, gezonde arbeidsmarkt, stijgende bedrijfswinsten en betrekkelijk lage inflatie.
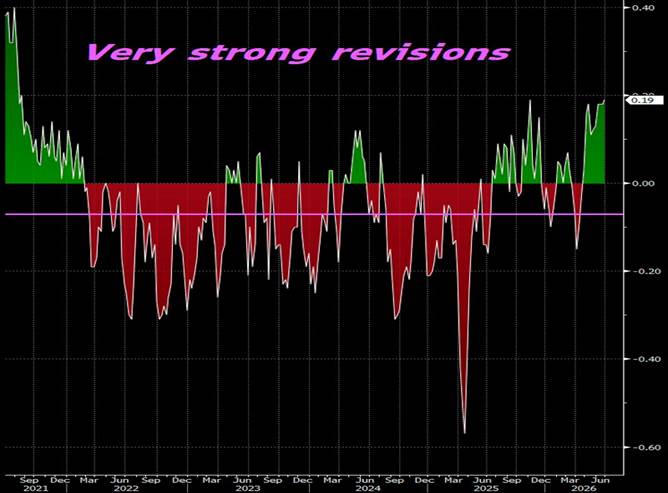
Grafiek 3 geeft aan hoe analisten hun winstverwachtingen hebben aangepast na de publicatie van de gerealiseerde bedrijfswinsten. De afgelopen 20 jaar heeft een analist gemiddeld zijn verwachtingen negatief bijgesteld met ongeveer -7% omdat ze te positieve verwachtingen koesterden. In 2026 gebeurt echter het omgekeerde omdat de gerealiseerde winsten onderschat waren. Wij leiden hier enerzijds uit af dat analisten het dikwijls bij het verkeerde eind hebben maar anderzijds toch ook dat diezelfde analisten vandaag een voorzichtige houding aannemen.
Grafiek 3: Bijstellen van analistenverwachtingen 2021-heden
Bron: Bloomberg
Intuïtief zal u misschien denken dat een stijgende rente en een stijgende aandelenbeurs niet samengaan, maar dat is alleszins de laatste 6 jaar niet gebleken. Sinds Covid is de lange termijnrente gestegen van 0% naar bijna 5%, en is de beurs zo’n 80% gestegen. Er is natuurlijk een invloed van de rente op de waardering van financiële activa, maar de evolutie van de onderliggende bedrijfswinsten is voor aandelen de eerste en meest kritieke maatstaf. En die bedrijfswinsten zijn voldoende positief geëvolueerd om de trade-off tegen een risicovrije obligatierente van 5% te winnen. Maar het is effectief niet realistisch om geen negatief effect op de aandelenbeurzen te verwachten wanneer de rente verder door stijgt en/of de groei in de bedrijfswinsten afneemt.
Wij zijn niet blind voor de gestegen obligatierente op 10 jaar, maar gezien het voorgaande, verkiezen wij voorlopig toch onze aandelenexposure te behouden.
Dit exposé is vooral gericht aan klanten met een dynamisch beleggingsprofiel.
Heeft u vragen, opmerkingen aarzel dan niet om ons te contacteren:
- Jules Stevens: 0471 790 457 of js@sntrackers.be of js@sdm-privatebanking.com
- Marc Stevens: 0495 533 626 of ms@sntrackers.be
Onze groet,
Het SnTrackers team